

哈喽大家好聚合财富,今天小无带大家聊聊那些被美国光鲜经济数据掩盖的真相。
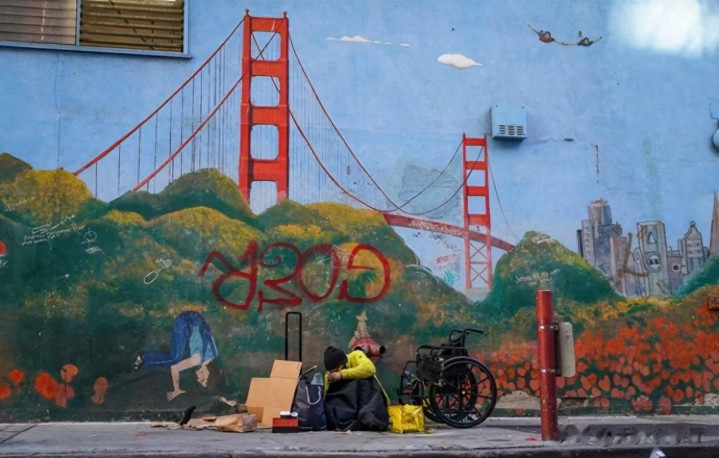
咱们总听说美国人均GDP突破8万美元,是全球经济强国,可很少有人知道,在这片看似繁荣的土地上,藏着一条专属于中低收入者的“生存斩杀线”,一旦触碰,人生可能直接跌入万劫不复的深渊。
“生存斩杀线”戳破美国幻象
最近聊美国生存现状,评论区直接炸了锅。有人抬杠说,美国人均GDP都8.58万美金了,中国才2.65万,凭啥说它不好?
这话听着好像有道理,但咱得先掰扯清楚,这人均GDP8.58万美金,说白了就是个“平均数陷阱”,根本代表不了普通人的真实日子。
就像有人住别墅有人睡街头,一平均都成了“中产”,这能信吗?
真正戳破这层光鲜滤镜的,是最近热议的“美国生存斩杀线”。这词儿特形象,跟游戏里“一击必杀”似的,说的就是美国中低收入者——只要财务状况跌破某个临界点,立马陷入没法逆转的绝境,跟被系统“斩杀”没两样。
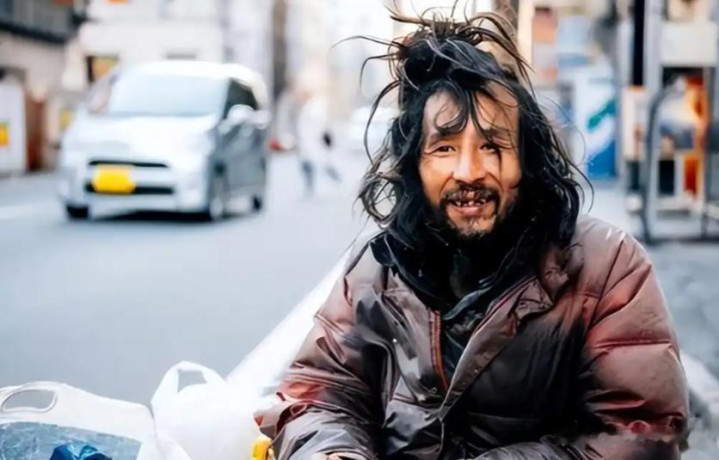
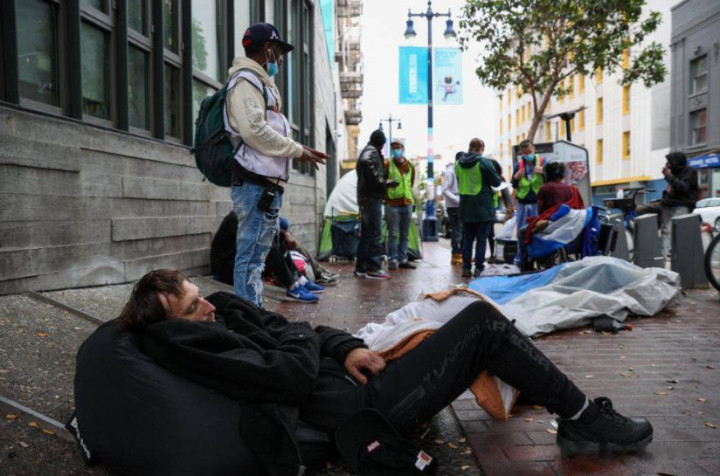
别以为这是夸张,数据摆在这儿呢:美国流浪汉平均寿命约50-52岁,比普通人群短23-26年。
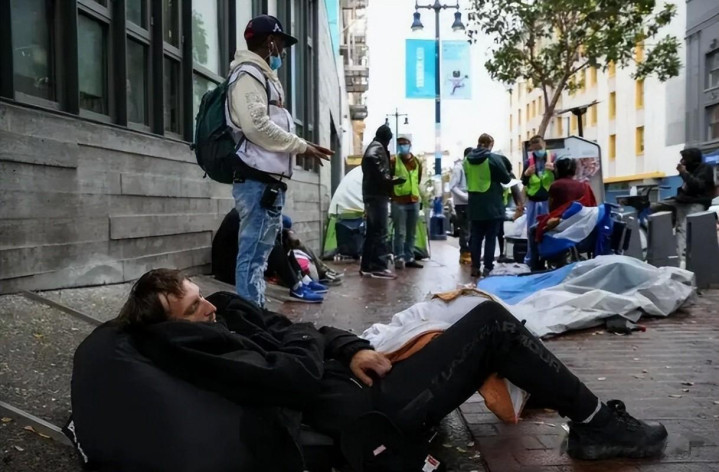
更残酷的是,大量无家可归者会在流浪后3年内死亡。他们的死因五花八门,可能是芬太尼这类廉价毒品过量聚合财富,可能是暴力犯罪找上门,也可能是扛不过严寒、酷热这些极端天气。
而这一切的起点,往往就是一次失业、一场重病这种看着挺常见的意外。
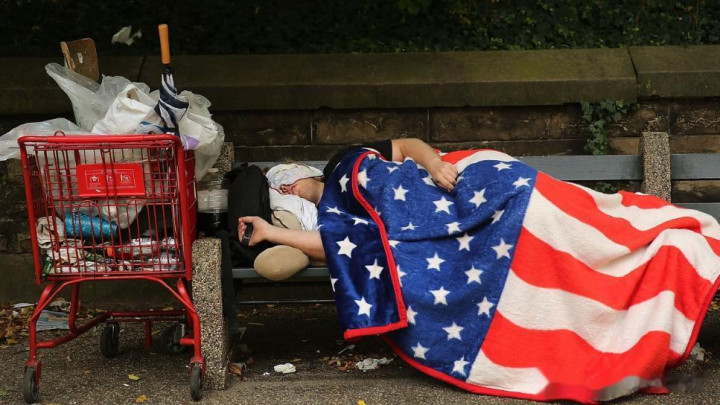
从有工作到流浪只需一步?
可能有人会问,不就是丢个工作、生场病吗?咋就沦落到流浪了?你是不知道,美国中低收入者的日子,根本没多少缓冲空间,全是一环扣一环的致命坑。
首先就是美国家庭储蓄储备薄弱,四分之一的美国家庭陷入“月光”困境,收入几乎全部用于食品杂货、住房、水电等必需品开支,别说大病失业了,就算少拿一个月工资,都可能扛不住。
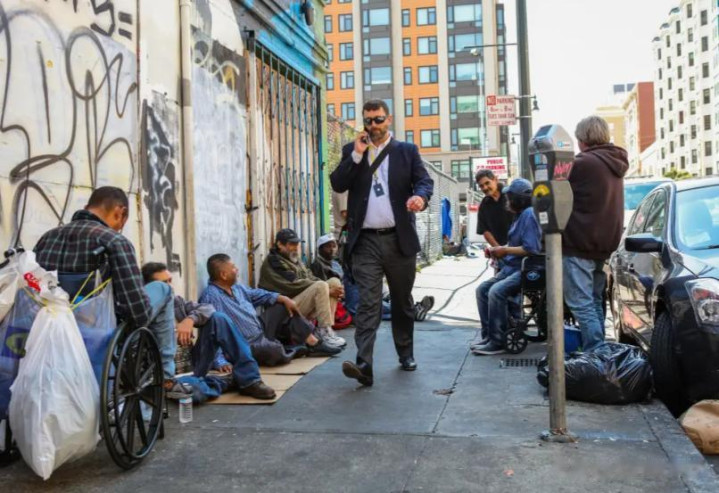
房租、房贷是第一道坎,这俩都是刚性支出,没了收入,银行可能会收房,房东也会依法赶人。
一旦失去固定住所,麻烦就彻底找上门了——在美国,合法住址是安身立命的基础,没有它,在部分银行开户、找正式工作会遇到极大阻碍,连邮件都收不了,更别说办手机这种基本的数字服务了,近乎被踢出社会体系。
有人可能又会说,美国不是有社保吗?咋不救人?有是有,联邦层面有住房援助、医疗补助、食品券这些项目,地方也有相应措施。
但这些政策碎得跟散沙似的,标准还不一样,大多是短期救济,根本形成不了系统的支持,想靠这个翻身难如登天。少数人想“以车为家”挣扎自救,可成功的案例少得可怜。
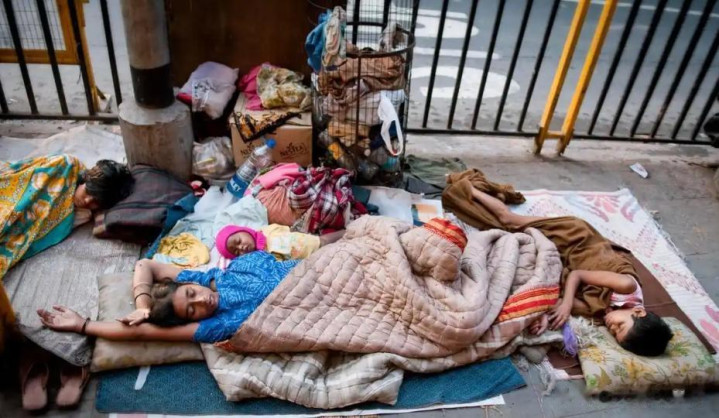
更要命的是美国部分企业的裁员文化,向来“干脆利落”,有时员工仅收到半小时通知并拿到一笔赔偿金后,就需立马走人。
对被裁的人来说,要是赔偿金和积蓄花完前找不到新工作,基本上就等于滑向流浪边缘,被“生存斩杀线”盯上。而且社会对流浪者还特别漠视,“弱肉强食”的氛围特别浓,一旦跌落,想再爬起来几乎没可能。
看美国得扒掉滤镜
其实说到底,评判一个国家好不好,真不能只看人均GDP这种宏观数据。那些挣扎在“生存斩杀线”下的美国人,收入微薄到连日常开支都够紧巴的,根本没钱搞跨境消费,不少人甚至连护照都没有。
他们的困境是局部的、没法通过国际贸易缓解的,根本不能用简单的购买力平价来衡量。
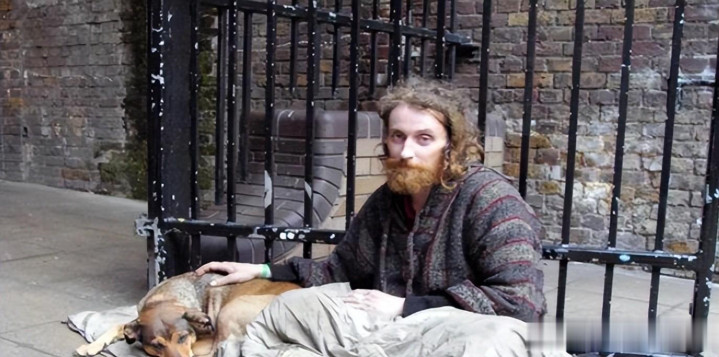
毕竟真实的世界从来不是非黑即白,也远比文艺作品和统计报表复杂。美国“生存斩杀线”给我们的警示其实很简单:一个真正强大的国家,不该让普通人在意外面前毫无招架之力。
真正的繁荣聚合财富,是让每个个体都能有体面生存的底气,就算摔一跤,也有爬起来的机会。
启远网配资提示:文章来自网络,不代表本站观点。


